Artisan en déplacement: choisir son assurance auto professionnelle
Les déplacements quotidiens exposent les artisans à des imprévus capables de désorganiser un chantier, de retarder une livraison ou d’alourdir la charge mentale. Un utilitaire immobilisé ne représente pas seulement une réparation à financer: il peut aussi signifier des rendez-vous annulés, des outils indisponibles et une baisse de chiffre d’affaires. Choisir une assurance auto professionnelle adaptée permet de mieux protéger le véhicule, l’activité et les conditions de travail de l’artisan mobile.
Un utilitaire d’artisan doit couvrir les risques liés à son activité
Un véhicule professionnel transporte fréquemment des outils électroportatifs, des machines, des matériaux, des pièces détachées ou du stock. Il peut aussi être utilisé par un salarié, stationné près d’un chantier ou garé à domicile la nuit. Ces usages appellent une lecture attentive du contrat, car une assurance auto souscrite pour un usage privé ne répond pas forcément aux besoins d’une activité artisanale.
La responsabilité civile professionnelle liée au véhicule constitue le socle obligatoire. Elle indemnise les dommages causés à un tiers lors d’un accident responsable. Toutefois, elle ne rembourse ni les réparations de votre utilitaire ni le contenu transporté, selon les circonstances.
Pour comparer les formules, les professionnels peuvent Découvrir ce site et examiner les solutions d’assurance automobile destinées aux usages professionnels. Une couverture adaptée tient compte du type de véhicule, de la circulation fréquente sur route ou en zone urbaine, ainsi que des garanties contre le vol, l’incendie et les dommages. Les conditions de prise en charge des équipements et les franchises prévues méritent aussi une vérification avant la signature.
Les dommages au véhicule peuvent interrompre un chantier
Une formule au tiers couvre les préjudices que vous causez aux autres, mais laisse à votre charge les dégâts subis par votre propre véhicule si vous êtes responsable. Pour un utilitaire récent, financé à crédit ou indispensable à vos interventions, une formule tous risques peut offrir une sécurité plus large.
Les garanties dommages couvrent généralement les collisions, le vandalisme, les événements climatiques ou le bris de glace, selon les contrats. Vérifiez notamment si les aménagements professionnels, comme les étagères, galeries, rampes de chargement ou marquages publicitaires, sont inclus ou doivent être déclarés séparément.
Les outils et marchandises ne sont pas toujours assurés automatiquement
La garantie des biens transportés varie fortement d’un assureur à l’autre. Certains contrats couvrent les outils uniquement lorsqu’ils se trouvent dans un véhicule fermé à clé, sans prise en charge lors d’un stationnement prolongé sur la voie publique. D’autres prévoient un plafond d’indemnisation insuffisant au regard de la valeur réelle du matériel.
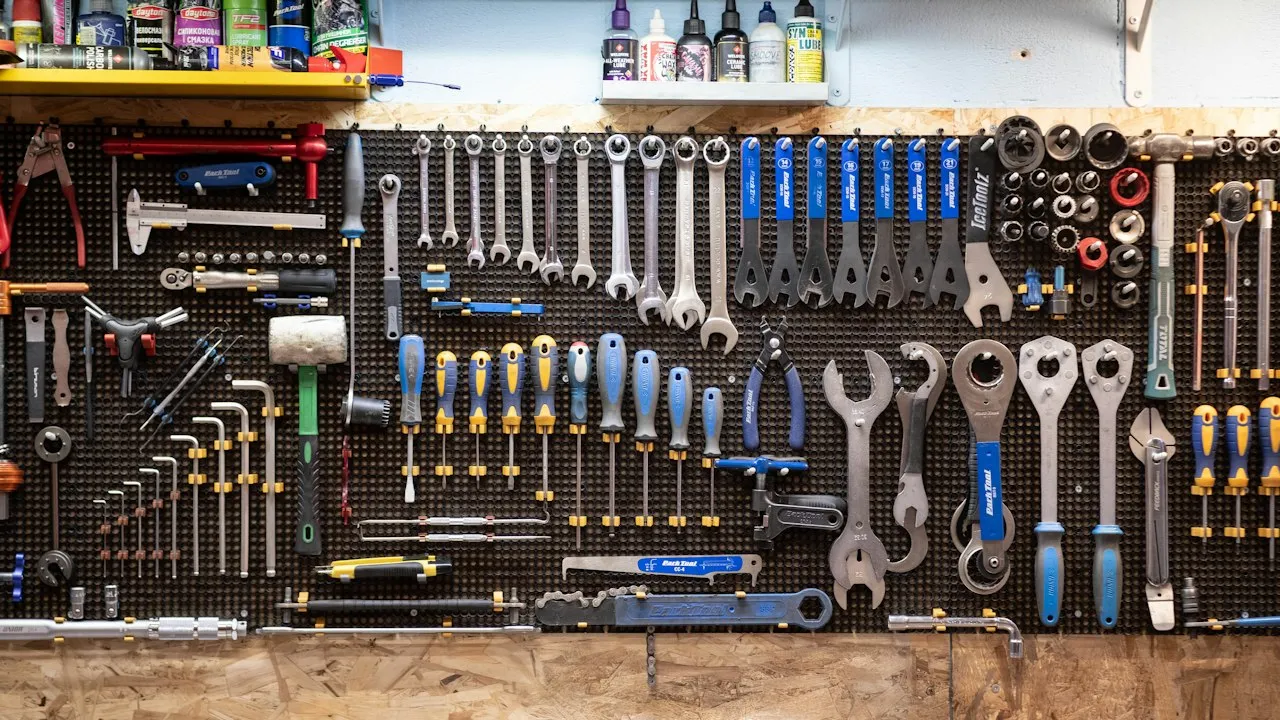
Un plombier transportant une caméra d’inspection, un électricien équipé d’outillage sans fil ou un menuisier avec des machines portatives doit établir un inventaire précis. Factures, photos, numéros de série et justificatifs d’achat accélèrent souvent l’indemnisation après un vol.
Les garanties, exclusions et franchises doivent être comparées ligne par ligne
Une assurance utilitaire professionnel ne se juge pas uniquement sur son prix annuel. Une cotisation modérée peut cacher une franchise élevée, un plafond bas pour les outils ou une assistance limitée. Lisez les conditions générales et les documents d’information avant de valider un devis en ligne.
| Élément comparé | Ce qu’il faut vérifier | Effet possible sur l’activité |
|---|---|---|
| Assistance | Kilométrage de déclenchement, dépannage sur place, remorquage | Réduction du temps d’immobilisation |
| Véhicule de remplacement | Durée, catégorie du véhicule, délai de mise à disposition | Maintien des rendez-vous et livraisons |
| Vol des outils | Plafond, conditions de stationnement, preuve d’effraction | Protection du matériel nécessaire aux chantiers |
| Franchise | Montant fixe ou pourcentage, franchise majorée en cas de vol | Reste à charge après sinistre |
| Conducteurs autorisés | Salariés, apprentis, conducteurs occasionnels | Évite un refus de garantie lié au conducteur |
| Aménagements | Valeur déclarée et justificatifs demandés | Indemnisation du véhicule équipé |
La franchise mérite une attention particulière. Elle correspond à la somme restant à votre charge après indemnisation. Une franchise de 800 euros peut être acceptable pour une petite rayure, mais devenir difficile à absorber après plusieurs sinistres rapprochés.
Examinez aussi les exclusions. Le vol sans effraction, le matériel laissé visible dans l’habitacle, l’usage par un conducteur non déclaré ou le transport de marchandises particulières peuvent limiter la couverture. Si votre activité implique le déplacement de produits coûteux ou dangereux, signalez-le dès la demande de devis.
Le prix d’une assurance auto professionnelle dépend de plusieurs paramètres
En 2026, le tarif d’une assurance auto professionnelle dépend d’abord du véhicule assuré. La valeur de l’utilitaire, son ancienneté, sa motorisation, son coût de réparation et son niveau d’équipement influencent la prime. Un fourgon neuf aménagé n’appelle pas la même protection qu’une petite camionnette ancienne utilisée ponctuellement.
Les assureurs évaluent également le profil du conducteur et l’usage professionnel déclaré. Le nombre de kilomètres annuels, les zones de circulation, les antécédents de sinistres, l’ancienneté du permis et le bonus-malus pèsent dans le calcul. Un véhicule stationné dans un garage fermé présente généralement un niveau de risque différent d’un utilitaire garé chaque nuit dans la rue.
Le nombre de conducteurs compte aussi. Si un salarié utilise le véhicule, son statut doit être compatible avec les conditions du contrat. Déclarer précisément les utilisateurs réguliers réduit le risque de contestation après un accident.
Enfin, le niveau de garanties modifie directement le budget. Une formule incluant le vol, les dommages tous accidents, l’assistance étendue, le prêt d’un véhicule et la couverture des outils sera plus coûteuse qu’une formule minimale. Elle peut néanmoins limiter des dépenses beaucoup plus lourdes lors d’un arrêt forcé.
Une comparaison méthodique aide à choisir une protection réellement utile
Avant de demander plusieurs devis d’assurance professionnelle en ligne, préparez les informations nécessaires: carte grise, kilométrage estimé, mode de stationnement, liste des conducteurs, valeur des équipements et détail des usages. Répondre avec précision évite les écarts entre le tarif annoncé et les conditions appliquées à la souscription.
Ne retenez pas automatiquement le devis le moins cher. Comparez le montant de la cotisation, mais aussi les plafonds d’indemnisation, les délais de carence éventuels, l’assistance et les règles de déclaration d’un sinistre. Une protection adaptée soutient aussi votre sérénité: savoir comment réagir après une panne ou un vol permet de préserver votre énergie pour vos clients et vos chantiers.
À retenir avant de choisir votre contrat:
- Déclarez tous les usages professionnels de l’utilitaire et les conducteurs habituels.
- Contrôlez la couverture réelle des outils, marchandises et aménagements embarqués.
- Comparez les franchises, plafonds et exclusions avant de signer.
- Vérifiez les conditions du véhicule de remplacement et de l’assistance.
- Conservez les factures et photos des équipements transportés.
Bien assurer son utilitaire professionnel pour travailler avec plus de sérénité
Une assurance auto professionnelle bien choisie protège davantage qu’un véhicule: elle aide à maintenir la continuité des interventions, à limiter les pertes financières et à réduire l’inquiétude liée aux déplacements. En évaluant vos risques réels et en confrontant plusieurs contrats, vous pourrez sélectionner une couverture cohérente avec votre activité artisanale, votre matériel et votre budget.